
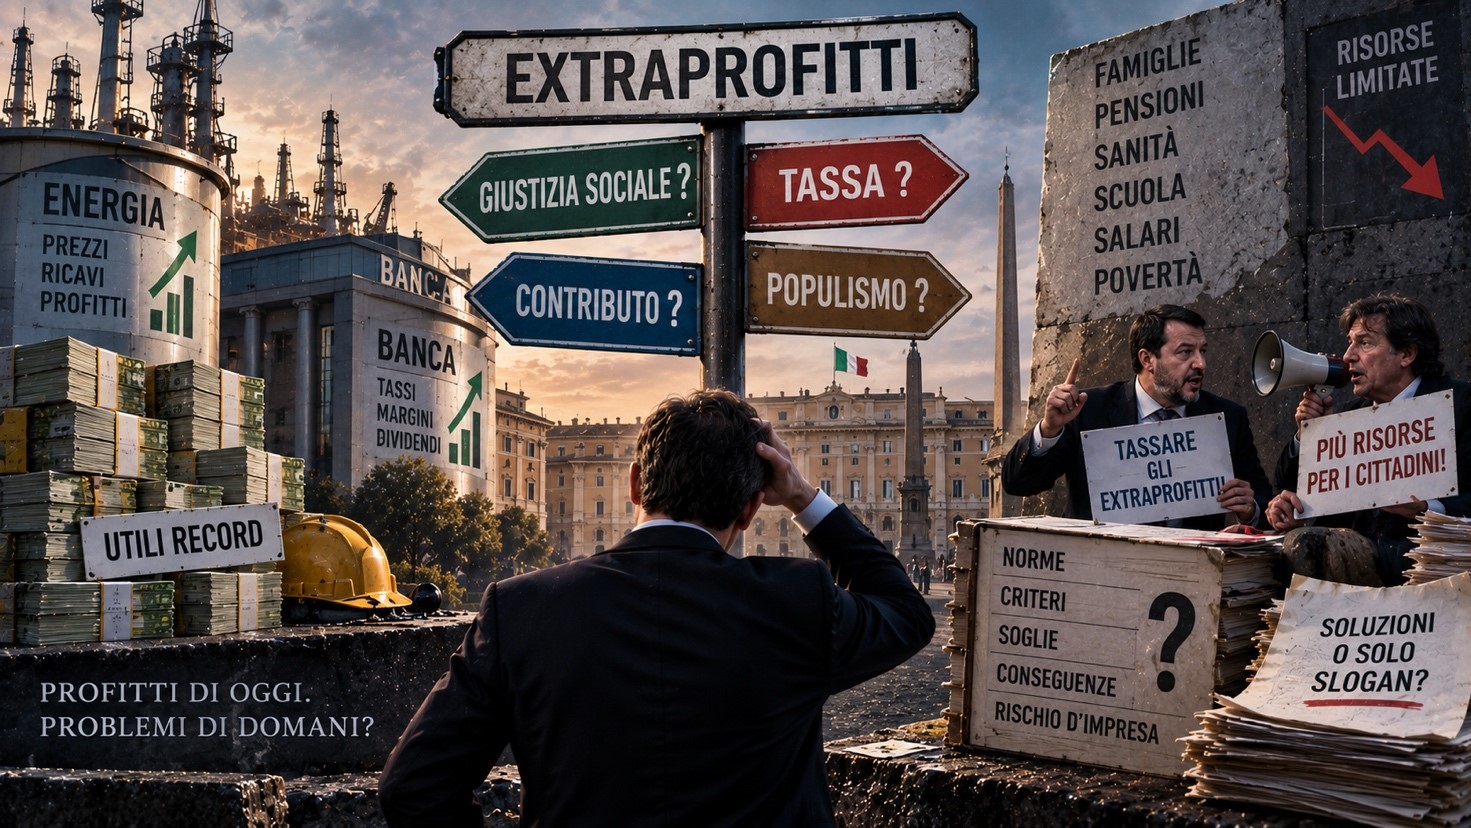
Da destra a sinistra, tassare gli extraprofitti è la scorciatoia preferita di chi promette risorse senza sciogliere i nodi dell’economia. Ma tra soglie arbitrarie e costi scaricati sui consumatori, contrastare le rendite richiede più concorrenza, politiche antimonopolistiche e una seria lotta all’evasione.
Povertà in aumento, ceti medi la cui medietà è sempre più erosa da inflazione, rinnovi contrattuali tardivi e inadeguati, fiscal drag, monopoli e oligopoli dall’appetito crescente, ceto politico ingordo, eccetera. La crisi fiscale dello Stato impedisce di trovare risorse sufficienti per incrementare la spesa sociale grattando il fondo del bilancio pubblico. Che fare? I Lenin de noialtri, a destra (Salvini) come a sinistra (pentastellati e Avs), sembrano aver trovato la bacchetta magica: tassare gli extraprofitti, parola quest’ultima composta ma pure un tantino tautologica. I profitti, infatti, sono per loro natura “extra”, ovvero derivano dalla differenza positiva fra ricavi e costi. Ma, diranno giustamente i sostenitori di questa misura, noi vogliamo una tassa addizionale che colpisca profitti derivanti da condizioni peculiari, circostanze imprevedibili e temporanee (windfall profit), rendite piovute dal cielo e non dovute all’attività “normale” d’impresa (Joseph Alois Schumpeter avrebbe qualcosa da ridire sul concetto di normalità in campo economico).
La presente fase di crisi energetica, di aumento dei prezzi dei prodotti petroliferi causato da guerre in atto o all’orizzonte, sarebbe quindi un caso di scuola per applicare un’imposizione sugli Extraprofitti, un Extra con la maiuscola, insomma, ben distinguibile dai “consueti” guadagni dell’attività imprenditoriale. Accanto, in prima fila, vi sarebbero poi gli utili delle banche che, soprattutto negli ultimi tempi caratterizzati da tassi crescenti, adeguano tempestivamente i tassi per loro attivi (su prestiti e mutui) e solo lentamente e parzialmente i modesti interessi pagati ai risparmiatori.
Ma chi dovrebbero essere, in entrambi i casi delle imprese energetiche e delle banche, i soggetti con il potere di stabilire la soglia oltre la quale i profitti divengono Extra e meritano quindi un’ulteriore penalizzazione fiscale? Ça va sans dire che toccherebbe al governo. La classe politica al potere avrebbe l’onore e l’onere di definire quando i profitti divengono extra, quando superano una percentuale da stabilire volta per volta, non si sa in base a quali criteri.
Veronica De Romanis ha ironizzato, ad esempio, a proposito delle reiterate richieste del commissario liquidatore della Lega Matteo Salvini perché vengano tosati i profitti degli istituti di credito: «le banche sono il nemico perfetto: sono antipatiche, avide, fanno parte di quel mondo oscuro dei poteri forti e con azionisti legati ai grandi fondi internazionali. Inoltre, negli ultimi anni hanno pure guadagnato “troppo”. Vanno, dunque, rimesse in riga, ossia tassate. Nello specifico, l’imposta dovrebbe essere pari al 5 per cento sugli utili». De Romanis aggiunge che nella proposta di Salvini non vi è la spiegazione del perché l’extratassazione dovrebbe ammontare al 5 per cento, e non al 4 o al 6, né perché dovrebbe riguardare solo le banche: «ci sono altri settori che – per fortuna – realizzano utili consistenti… gli istituti di credito sarebbero più colpevoli degli altri perché negli anni avrebbero “chiuso molti sportelli”». Il leghista-putinista, commenta la economista, non si è accorto che i clienti delle banche vanno sempre meno di persona nelle agenzie, perché possono operare da casa, e che questo è un buon motivo economico per ridurre il numero degli sportelli. Ma il precario segretario leghista raggiunge il colmo quando propone di destinare il 5 per cento ricavato dalla extraimposizione alle pensioni, forse per aumentarle, più probabilmente per anticiparle. Una follia se si considerano le tendenze demografiche, una doppia pazzia perché l’imposta addizionale sarebbe per sua natura temporanea mentre l’aumento dei trattamenti di quiescenza sarebbe «strutturale».
Sia a destra che a sinistra non tutti sono propensi a sventolare la bandiera della tassazione degli extraprofitti. A destra perché sanno che oggi colpirebbero alcuni dei loro “grandi elettori” e grandi finanziatori, poiché tali sono molte fra le aziende energetiche e del credito con il centrodestra al potere. I più avveduti politici di parte governativa preferirebbero quindi mettere tra parentesi la tassazione degli Extra, magari sostituendola con un più blando contributo di solidarietà verso ceti e settori meno favoriti, un contributo contrattato, discrezionale. A sinistra i più avveduti sollevano numerosi problemi “tecnici”. Qual è la soglia oltre la quale si entra nell’Extra? Qual è il periodo da scegliere come “normale” riferimento oltre il quale si entrerebbe nell’Extra anomalo? Qual è il profitto normale, accettabile, anche tenendo conto che il rischio d’impresa cambia sostanzialmente da settore a settore, da zona a zona? Come la mettiamo quando si verificano le congiunture sfavorevoli nei medesimi settori che oggi dovrebbero sopportare una super-imposizione? Lo Stato provvederebbe a farsi carico delle perdite, verserebbe un risarcimento di consolazione? E il rischio d’impresa dove andrebbe a finire? Quali effetti sull’allocazione degli investimenti verrebbero provocati dalla possibilità futura, più o meno remota, che alcuni settori non ancora identificati subiscano un’extrastangata? E via elencando incongruenze, arbitrarietà, superficialità.
Non nego che pure nella faretra dei sostenitori dell’extraimposta vi sia qualche buon argomento. Principio basilare dell’economia neoclassica è quello secondo cui il mercato per sua stessa natura tenderebbe ad azzerare i profitti tramite la concorrenza. Ciò non avverrebbe solo quando il mercato presenta “imperfezioni”, posizioni di rendita che l’azione pubblica, cui spetta il compito “istituzionale” di rimuoverle, tarda invece a fare il suo mestiere. Nei due settori sopra citati, quello energetico e quello bancario, le situazioni di rendita oligopolistica in effetti trovano terreno fertilissimo. Misure statali talvolta lontane talaltra recenti, come concessioni pubbliche all’apertura di sportelli o permessi di prospezione e ricerca, partecipazioni pubbliche al capitale a volte anche di controllo, prezzi regolamentati e via elencando, anziché riportare questi settori verso l’idealtipo concorrenziale vi hanno radicato le caratteristiche oligopolistiche. Chiediamoci dunque se in questi e altri casi non sarebbe forse più opportuno affilare le armi delle politiche antimonopolistiche, delle leggi antitrust, piuttosto che sfoderare temporanee extratassazioni dalla base teorica e pratica discutibile. Last but not least, perché proprio nei mercati oligopolistici l’aumento dell’imposizione fiscale sulle imprese può con la massima facilità essere trasferito sulla groppa di consumatori e utenti che hanno possibilità praticamente nulle di sottrarvisi (si determinerebbe quindi un effetto boomerang per cui una tassa dichiaratamente a beneficio dei consumatori finirebbe per gravare su di loro).
Non condividere l’idea di un’imposizione aggiuntiva sugli extraprofitti non significa affatto arrendersi e alzare le mani impotenti di fronte alle posizioni di rendita più macroscopiche. Tutt’altro. Occorre però porsi obiettivi più ambiziosi. In primo luogo il varo di una decisa politica antimonopolistica – inclusa l’eventuale creazione (o ri-creazione) di aziende monopolistiche pubbliche – che, per quanto più complessa da implementare di una supertassa, avrebbe effetti meno effimeri e più favorevoli ai consumatori.
Grande, dunque, è la confusione sotto il cielo (e sotto i profitti). Ha un senso, ad esempio, tassare un extraprofitto in un paese solo o non costituirebbe invece una misura che indebolirebbe le imprese nazionali nei confronti del mercato internazionale? Un’imposizione straordinaria, in particolare per le aziende energetiche, è allo studio anche fuori d’Italia, in Gran Bretagna, ad esempio, ma il timore che un provvedimento del genere possa causare delocalizzazioni da parte degli investitori ha per ora tardato che si passasse dalle parole ai fatti. E ha posto in evidenza la necessità di puntare semmai su accordi sovranazionali.
Se stabilire che un profitto è Extra presenta numerosi profili di arbitrarietà, come già accennato, tanto più li presenterà una tassa sull’extraprofitto. E pure arbitraria appare la definizione del livello di un eventuale contributo di solidarietà “volontario”. Né si può sottacere che, soprattutto in campo energetico, quando si verificano profitti “extra” per circostanze non prevedibili anche lo Stato finisce per incamerare extragettiti per l’aumento dell’Iva, introiti che andrebbero tempestivamente utilizzati per soddisfare bisogni sociali prioritari. La riduzione delle accise, di cui si è molto parlato in questi mesi, non pare la strada giusta da imboccare, sia perché non incentiva un’auspicabile riduzione dei consumi, sia perché favorisce maggiormente chi possiede veicoli con le cilindrate maggiori. Inoltre, il taglio delle accise può in parte anche sostenere i guadagni dei distributori di carburante se non si traduce tutto in una riduzione dei prezzi “alla pompa”. A questo proposito ha scritto ad esempio Carlo Cottarelli sul “Corriere della Sera”: «Per il taglio delle accise del 2022, l’Ufficio Parlamentare di Bilancio ha calcolato che il 68 per cento del sussidio è andato a cittadini con un reddito superiore a quello mediano. Non solo: al 10 per cento più benestante è andato quasi il 18 per cento del sussidio».
Non si può “scordare” che quando un’impresa o un settore produttivo conseguono utili eccezionali questi ultimi non sono affatto esentasse. Chi parla di extratassazione spesso lo fa in modo da far sembrare che i profitti extra non paghino imposte. Ma questo non è affatto vero. Tutti i profitti societari (qui mi limito a spa e srl), inclusi quelli che von vengono distribuiti, pagano circa il 28 per cento tra Ires e Irap. Sulla parte rimanente, quella che viene distribuita, ovvero i dividendi, grava un’ulteriore ritenuta del 26 per cento. Gli utili non distribuiti, poiché diventano investimenti e riserve che rafforzano le imprese e l’economia, non sono sottoposti a quest’ultimo balzello. Inoltre, le aziende pagano Iva, Imu, imposte di registro, bollo, tributi locali, ritenute fiscali e contributi sui dipendenti, ecc. Certo, queste imposte sono proporzionali ai profitti e non progressive, ma rappresentano comunque una quota assai rilevante del surplus e comunque un’addizionale sugli extraprofitti si scontra con la difficoltà, per non dire l’impossibilità, di darne una definizione accettabile. Se si ritiene che gli oneri tributari sulle imprese siano inadeguati, nulla osta che le aliquote di cui sopra vengano maggiorate, senza scomodare parametri fantasiosi come gli Extra.
Il puro e duro Salvini, e i suoi soci di governo, invece di blaterare sugli extraprofitti e razzolare male proponendo forfettizzazioni sempre più alte per il lavoro autonomo, farebbero meglio a preoccuparsi di un’evasione stimata in almeno 100 miliardi all’anno. Anche recuperandola solo in parte, una sua significativa riduzione porterebbe nelle casse dello Stato assai più della tassazione dei non meglio definiti extraprofitti.
Iscrizione Newsletter
Iscriviti subito alla nostra Newsletter per rimanere sempre informato!
Leave a Reply
You must be logged in to post a comment.